
 02/08/2026
 1
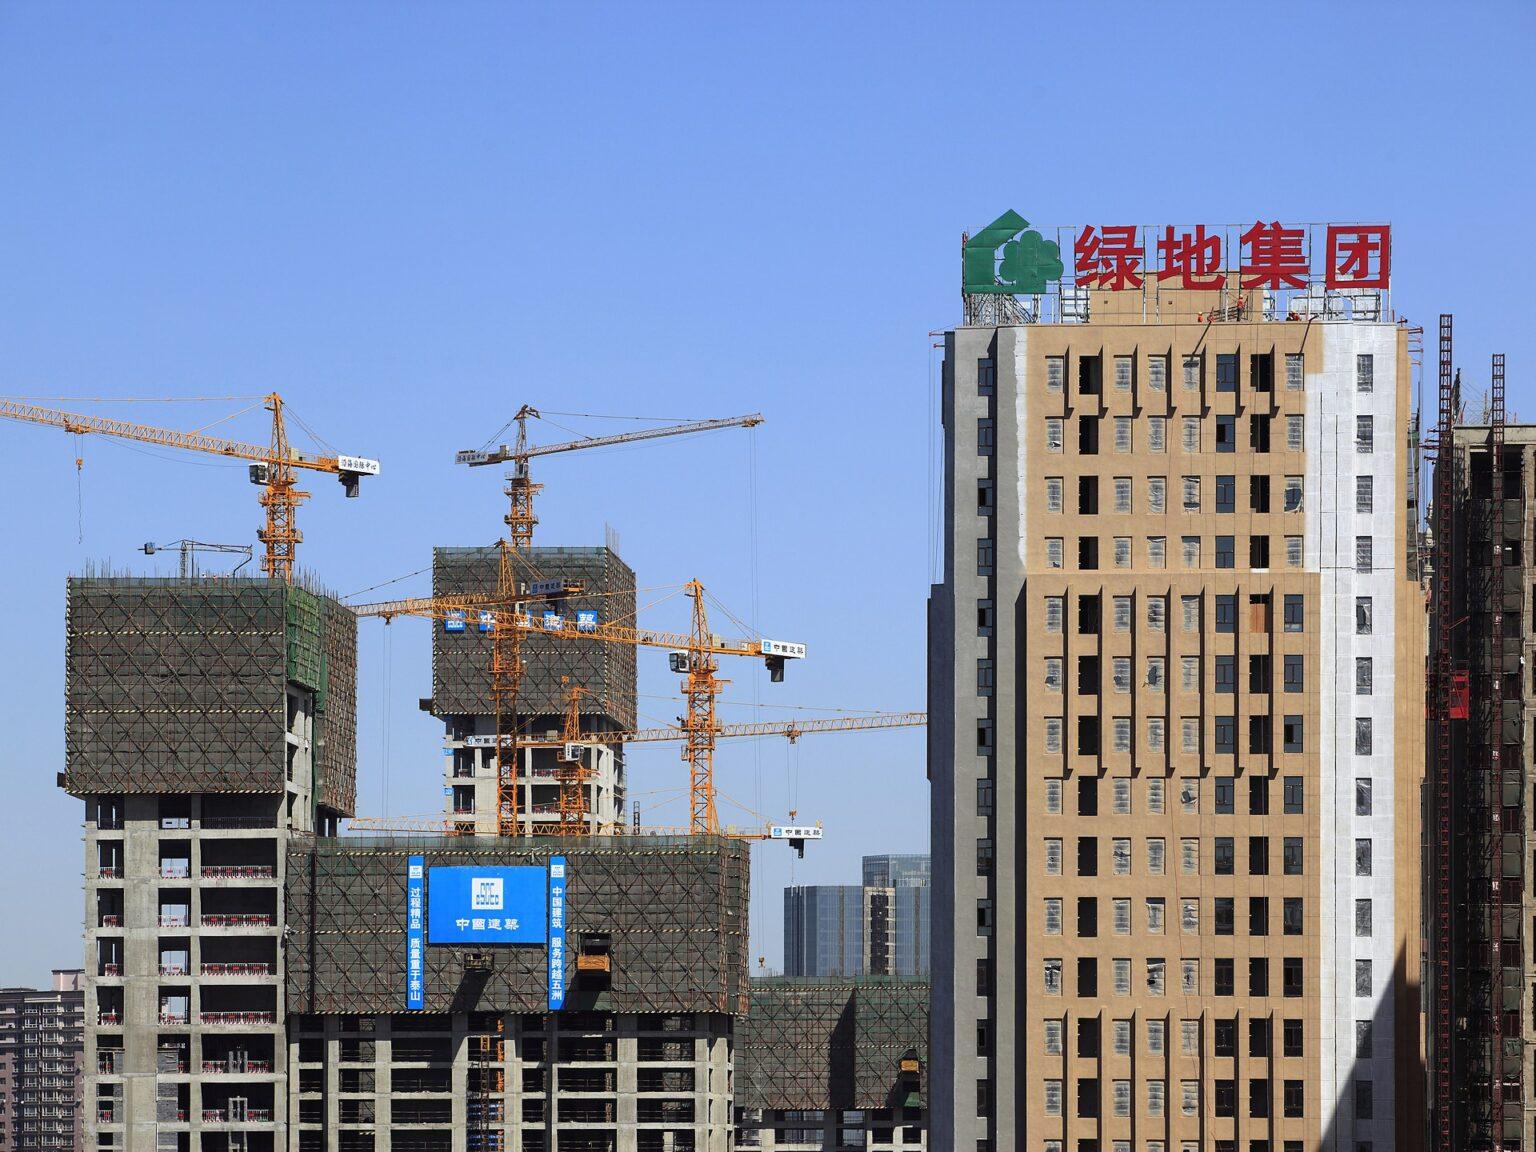
Баштові крани височіють над недобудованими житловими вежами в Шеньяні, на північному сході Китаю, де офіційний індекс будівельної активності в липні впав до 47,0, що є найнижчим показником у цьому секторі з моменту введення карантинних заходів через COVID-19 на початку 2020 року. (Фото: Lnsyszg via Dreamstime)
Офіційний індекс будівельної активності впав до 47,0, що, за даними Capital Economics, є найнижчим показником за історію дослідження. Падіння на два пункти торкнулося обробної промисловості, сфери послуг і зведеного індексу, який відстежує всю економіку.
Будівельна активність по всьому Китаю впала до найнижчого рівня з моменту введення карантинних заходів на початку 2020 року через COVID-19: офіційний індекс будівельної активності знизився на 2,0 пункту до 47,0 у липні, а укладачі дослідження пояснюють частину погіршення ситуації тайфунами, які призупинили роботи на об’єктах Півдні країни. За даними, опублікованими Національним бюро статистики у п’ятницю, активність у сфері послуг становить 49,3, а загалом по невиробничій економіці — 49,0, що є найнижчим показником із грудня 2022 року.
Capital Economics оцінює показники будівельної галузі як найнижчі за всю історію дослідження: виробничий сектор скоротився вперше за п’ять місяців до 49,2, а зведений індекс, який відстежує всю економіку, впав до 49,3 найнижчого рівня з моменту закінчення пандемії в 2022 році.
Економісти не очікували такого розвитку подій: основний індекс виробничої активності не виправдав медіанних очікувань у 50 пунктів в опитуванні Reuters, а індекс нових замовлень знизився до 48,5, найнижчого рівня з 2023 року, оскільки експортні поставки, заплановані на ранній термін, почали скорочуватися.
Жоден із показників дослідження не має більшого значення для деревообробної промисловості, ніж будівництво: Китай закуповує більше імпортної деревини, ніж будь-яка інша країна, і більшість із неї прямує на будівельні майданчики. Нова Зеландія постачає від 70 до 80 відсотків хвойної деревини, що надходить до китайських портів, а Китай, своєю чергою, отримує 55 відсотків новозеландського експорту лісової продукції.
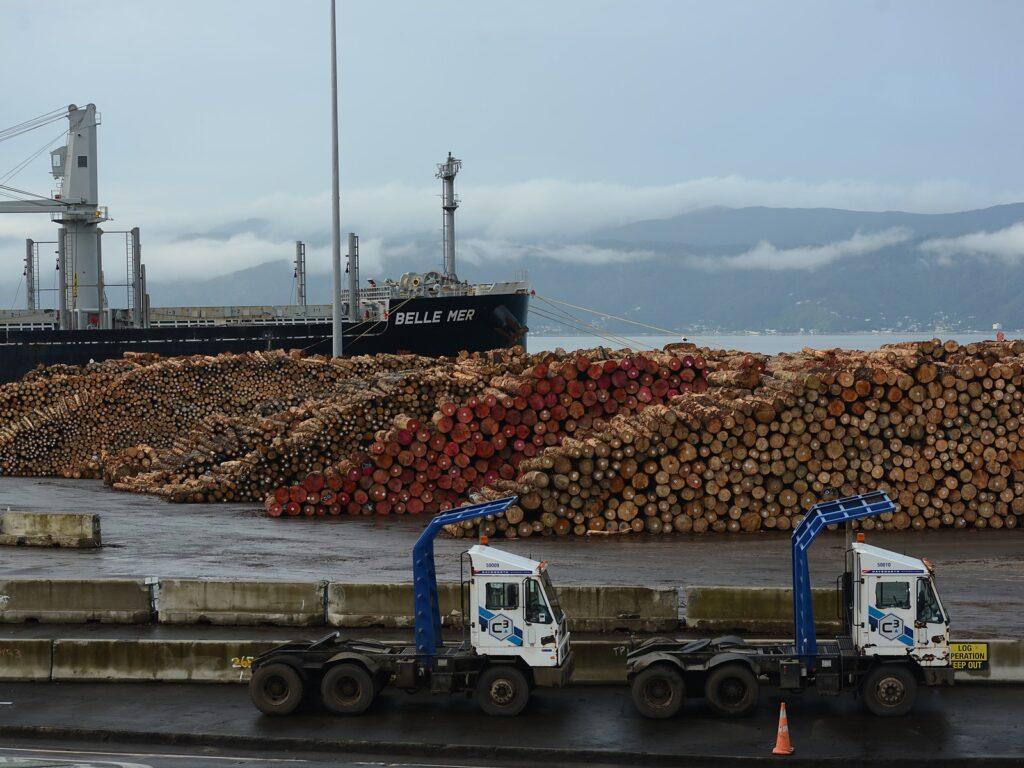
Штабелі колод сосни променистої поряд з балкером Belle Mer у порту Веллінгтона, призначених для експорту до Китаю, куди прямує 55 відсотків усіх постачань лісопродукції Нової Зеландії, і де індекс будівельної активності в липні впав до 47,0. (Фото: Awcnz62 через Dreamstime)
Дані по причалах говорять про більш стабільну ситуацію, ніж результати опитування: липневий звіт PF Olsen показує, що ціни CFR на деревину класу А складають 126 доларів США за кубометр (JASm³), щоденний обсяг відвантаження — 55 000 кубічних метрів, а запаси залишаються стабільними, незважаючи на штор. та у дельті річки Янцзи. Ці погодні явища відображаються в обох наборах даних, уповільнюючи роботу будівельних майданчиків, що вимірюються під час опитування, та портів, що їх обслуговують.
Запаси хвойної деревини на східному узбережжі Китаю залишаються в межах діапазону від 2,4 до 2,7 мільйонів кубічних метрів, що підтримувало ринок в умовах слабкого осіннього попиту, який знизив ціни на деревину класу А. Липневі дані посилюють падіння імпорту деревини, що триває вже: допандемійного піку, а американська деревина повернулася на ринок лише у травні.
Це сталося після того, як вище керівництво Китаю на засіданні Політбюро в середині року, що відбулося за день до публікації звіту, визнало «труднощі та виклики, які стоять перед економікою», пообіцявши прискорити бюджетні витрати та провести низку поетапних заходів у другій половині року.
“Компанії вважають, що останнє погіршення економічної активності виявиться короткочасним”, – сказав Джуліан Еванс-Прітчард, керівник відділу економіки Китаю в Capital Economics, коментуючи поліпшення показників очікувань, незважаючи на зниження активності, при цьому будівельні компанії розраховують на сильнішу підтримку з боку бюджету.
“Наприкінці тунелю є проблиск світла”, – написав Маркус Массон, директор нещодавно об’єднаної компанії Stand Forestry, у своєму прогнозі на третій квартал, зазначивши зниження обсягів заготівлі та скорочення запасів на ринку як фактори, що стримують ціни в період спаду.


1 comment
Валерій Подкоритов
Саме китайський ринок нині залишається одним із головних факторів світової кон’юнктури через: кризу у будівництві; нижчий попит на житло; скорочення імпорту; ціни на круглі лісоматеріали залишаються під тиском.
У багатьох випадках у ЄС діє формульне ціноутворення, тому ціни змінюються плавніше, ніж на біржових торгах в Україні. Хоча ціни на круглі хвойні лісоматеріали в Україні формально займають нижній і середній рівень європейського лісового ринку, але завдяки біржовій торгівлі, при якій реалізовані круглі лісоматеріали ніколи не відповідають реально поставленим, що містять велику кількість пересортиці, і недостачі, реальна ціна на круглі лісоматеріали часто може бути значною. Європейський покупець на своєму ринку купує реально оцінену, а не умовно-розрахункову деревину, як український покупець, який дивується чому кінцева ціна виявилася вищою за розрахункову.
Comments are closed.